 EN-US
 TR-TR
Menşe çoğu şirkette bir belge işi olarak görülür. Oysa hem Türk hem AB mevzuatında menşe, tarife pozisyonu değiştiği anda bir vergi ve önlem sorununa dönüşür. İki hukuk düzeni bu dönüşüme birbirinin tersi yönde karşılık veriyor.
Bir ihracatçı üretim hattını taşıdığında ya da bir ithalatçının beyan ettiği tarife pozisyonu denetimde değiştiğinde, ortaya çıkan ilk soru genellikle belgeseldir: doğru menşe şahadetnamesi dosyada var mı. Bu soru gerekli, ancak asıl meseleyi geciktirir. Menşe, bir kalemin hangi vergi oranına, hangi ticaret politikası önlemine ve hangi ek mali yükümlülüğe tabi olduğunu belirleyen bağlantı noktasıdır. Belge eksikliği bu bağlantıyı ortadan kaldırmaz; yalnızca sorunun ne zaman görüneceğini değiştirir.
Avrupa Birliği Adalet Divanı 21 Kasım 2024 tarihli kararında bu bağlantıyı bir şirketin kendi açıklamaları üzerinden kurdu. Türk mevzuatı ise 15 Ocak 2025 tarihli Gümrük Yönetmeliği değişikliğiyle aynı bağlantıyı doğrudan metne yazdı. Bu yazı iki düzenlemeyi yan yana koyuyor.
Harley-Davidson dosyasının ortaya koyduğu
Uyuşmazlık basit bir olaydan doğdu. Avrupa Birliği, Amerika Birleşik Devletleri menşeli motosikletlere misilleme gümrük vergisi uyguladı. Üretici, Birlik pazarına yönelik montajını Amerika Birleşik Devletleri’nden Tayland’a taşıdı ve Tayland menşeine dayanan bağlayıcı menşe bilgisi kararları aldı. Komisyon bu kararları geri aldı; uyuşmazlık Adalet Divanı önüne geldi ve Divan, C-297/23 P sayılı dosyada Dördüncü Daire kararıyla sonuca bağladı.
Burada iki hüküm birlikte çalışır ve aralarındaki iş bölümü uygulamada sıkça gözden kaçar. Birlik Gümrük Kodunun 60(2). maddesi, üretimi birden fazla ülkeyi ilgilendiren eşyanın menşeini, son, esaslı ve ekonomik olarak haklı görülebilir işlemin gerçekleştiği ülkeye bağlar. Ekonomik gerekçe koşulu bu maddenin kendi metninde yer alır.
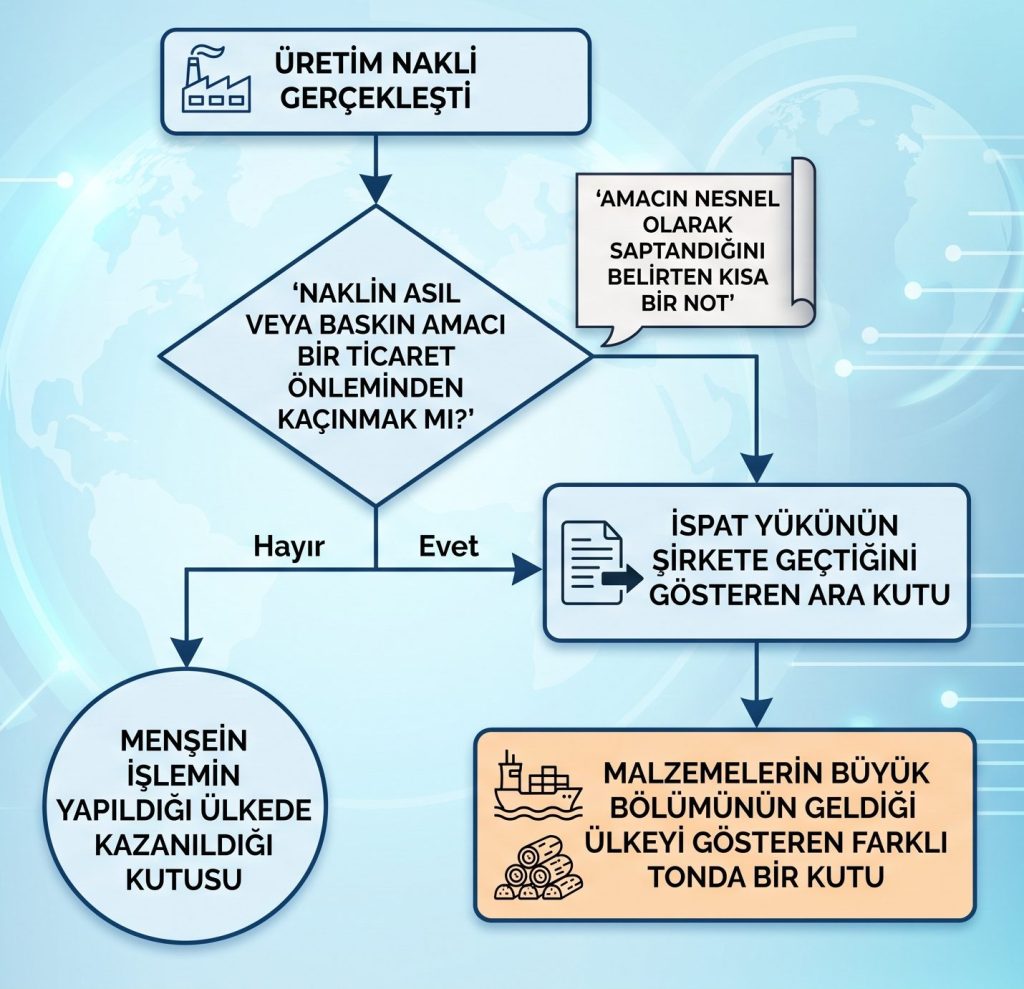
(AB) 2015/2446 sayılı Delege Tüzüğün 33. maddesi ise bu koşulun ne zaman karşılanmamış sayılacağını tanımlar. Eldeki olgulardan hareketle işlemin amacının, Kodun 59. maddesinde anılan önlemlerin uygulanmasından kaçınmak olduğu tespit edilirse, işlem ekonomik olarak haklı görülebilir sayılmaz. Böyle bir tespit yapıldığında menşe, birincil kural yerine ikincil kurallara göre belirlenir.
Bu ayrım pratikte şu anlama gelir: 60(2) menşein nerede kazanıldığını tarif eder, 33. madde ise o kazanımın dikkate alınıp alınmayacağına ilişkin ölçütü verir. Bir şirketin işlemi 60(2) bakımından esaslı olabilir ve yine de 33. madde nedeniyle menşe doğurmayabilir.
Divan üç noktayı netleştirdi. Birincisi, naklin amacı öznel bir niyet araştırmasıyla değil, eldeki olgulardan hareketle nesnel olarak saptanır. İkincisi, bir ticaret önleminden kaçınmanın nakil kararında belirleyici etken olduğunu gösteren delil bulunduğunda ispat yükü şirkete geçer ve şirket, kararın ekonomik verimlilik saikiyle alındığını ortaya koymak durumunda kalır. Üçüncüsü, bu yük karşılanamazsa menşe ikincil bir ölçüte döner: malzemelerin büyük bölümünün geldiği ülke.
Dosyanın en öğretici yanı hukukî tahlilde değil, delilde duruyor. Şirketin kamuya açık yatırımcı bildiriminde nakil, açıkça gümrük vergisinden kaçınma gerekçesiyle ilişkilendirilmişti. İncelemeyi tetikleyen belge karşı tarafça toplanmadı; onu şirketin bizzat yayımladığı metin sağladı. Bir şirket, kendi açıklamalarıyla kendi menşe iddiasının önünü kapattı.
İkinci bir ders, uyuşmazlığın konusunu oluşturan belgede saklı. Şirket elinde bağlayıcı menşe bilgisi kararları tutuyordu ve bu kararlar, adından anlaşılacağı üzere idareyi bağlayan, şirkete öngörülebilirlik sağlayan işlemlerdi. Komisyon bu kararları geri aldı.
Bağlayıcı menşe bilgisi, uygulamada çoğu şirket tarafından kapanmış bir dosya olarak görülür. Karar alınmış, menşe teyit edilmiş, konu kapanmıştır. Oysa bu kararlar, dayandıkları olgusal değerlendirme geçerliliğini koruduğu sürece güvence sağlar. Değerlendirmenin dayanağı sorgulanır hale geldiğinde, karar da bu sorgulamadan payını alır. Bir bağlayıcı menşe bilgisi, kararın alındığı andaki olgulara ilişkin bir teyittir; sonradan gelişen olgular bakımından bir sigorta değildir. Bu ayrım, üretim yapısını kararın alınmasından sonra değiştiren şirketler bakımından belirleyicidir.
38. maddenin ikiye böldüğü an
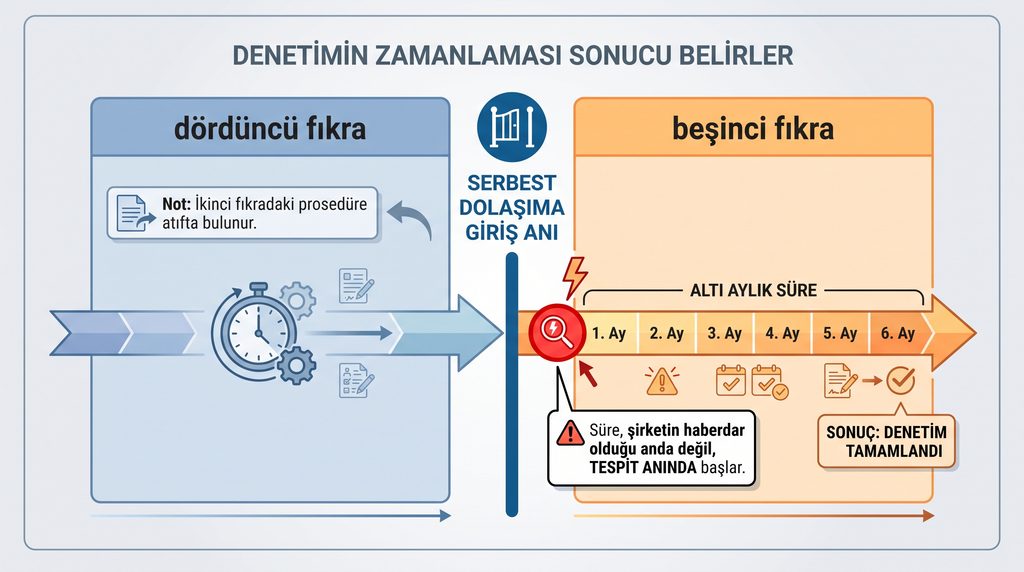
Türk mevzuatı aynı olguyu bambaşka bir noktadan yakalar. 15 Ocak 2025 tarihli ve 32783 sayılı Resmî Gazete’de yayımlanan Gümrük Yönetmeliğinde Değişiklik Yapılmasına Dair Yönetmelik, yayımı tarihinde yürürlüğe girdi ve 38. maddeye iki yeni fıkra ekledi. Bu iki fıkra, menşe şahadetnamesi bulunmayan beyannameler bakımından aynı tetikleyiciyi tanımlar ve sonucu denetimin zamanına göre ayırır.
Tetikleyici her iki fıkrada ortaktır. Beyanname kapsamı eşyanın gümrük tarife istatistik pozisyonu değişir ve bu değişiklik sonucunda eşyanın, İthalat Rejimi Kararı eki listelerde Dünya Ticaret Örgütü üyesi olmayan ülkeler için uygulanan yüksek orandan kaynaklanan vergi farkına, menşe esaslı ticaret politikası önlemlerine, ilave gümrük vergisine ya da ek mali yükümlülük gibi diğer yükümlülüklere tabi olduğu tespit edilir.
Dördüncü fıkra, gümrük işlemleri tamamlanmadan yapılan denetimleri kapsar ve maddenin ikinci fıkrasındaki usule yollama yapar. Beşinci fıkra, gümrük işlemleri tamamlandıktan sonra yapılan denetimleri kapsar ve yükümlüye, tespit tarihinden itibaren uygun bir menşe şahadetnamesini gümrük idaresine ibraz etmesi için altı aylık süre tanır.
Bu ayrım pratikte belirleyicidir. Sorun eşya henüz idarenin elindeyken görülürse süreç mevcut usul içinde yürür. Eşya serbest dolaşıma girdikten sonra görülürse şirket, geriye dönük olarak belge tedarik etmek için tanımlı bir süre kazanır. Altı ay cömert görünür; ancak sürenin başladığı an tespit tarihidir ve tespit, şirketin haberdar olduğu andan önce gerçekleşmiş olabilir.
A ŞİRKETİ
A Şirketi, Avrupa’daki müşterilerine bileşen tedarik eden bir Türk üreticidir. Girdilerinin bir bölümünü uzun süredir üçüncü bir ülkeden temin etmektedir. Bu girdilerin geldiği ülkeye yönelik bir AB ticaret politikası önlemi yürürlüğe girer ve şirket, ilgili işlem basamağını Türkiye’deki tesisine taşımayı değerlendirir.
Karar ticari açıdan savunulabilirdir. Taşıma maliyetleri düşecek, teslim süreleri kısalacak ve müşteri yakınlığı artacaktır. Şirket bu gerekçeleri iç yazışmalarında tartışır, ancak yatırım kurulu sunumunda ve müşterilerine gönderdiği bilgilendirmede kararı en anlaşılır biçimde ifade eder: yeni önlemin etkisinden kaçınmak.
Bu cümle sunumda ve bilgilendirmede yer aldığı için, naklin amacını nesnel olarak saptamaya çalışan bir incelemede ilk sıraya yerleşir. Şirketin maliyet ve lojistik gerekçeleri gerçektir, ancak bunlar iç yazışmalarda kalmış, dışa verilen anlatımda ise önlem gerekçesi öne çıkmıştır. İspat yükü şirkete geçtiğinde, şirket kendi ürettiği en görünür belgeyle çelişen bir savunma kurmak durumunda kalır.
Gümrük Birliği neyi çözer, neyi çözmez
Türk şirketleri için bu tabloya bir katman daha eklenir. 1/95 sayılı Ortaklık Konseyi Kararı ile kurulan ve 1 Ocak 1996’dan itibaren işleyen Gümrük Birliği, otomotiv dahil sanayi mallarını Türkiye ile AB arasında serbest dolaşıma tabi kılar. Türkiye, üçüncü ülkelerle ticarette dış tarife cetvelini AB’nin Ortak Gümrük Tarifesine uyumlaştırmıştır.
Serbest dolaşım, bir malın sınırı gümrük vergisi ödemeden geçme hakkını düzenler; menşe sorusu bunun kapsamı dışındadır. Bir malın Türkiye üzerinden serbest dolaşıma girmesi, o malın menşeinin Türkiye olduğu anlamına gelmez ve menşe esaslı önlemlerin uygulanmayacağı sonucunu doğurmaz. Gümrük Birliği bir dolaşım rejimidir; menşe ise bir nitelik tespitidir. İki kavramın karıştırılması, özellikle üçüncü ülke girdisiyle Türkiye’de işlem gören kalemlerde tekrarlayan bir hataya yol açar.
Bu ayrım ticaret politikası önlemleri söz konusu olduğunda somutlaşır. AB’nin bir üçüncü ülke menşeli kaleme uyguladığı damping önlemi, o kalem Türkiye’de yeterli işlem görmediği sürece Türkiye üzerinden sevk edilmekle ortadan kalkmaz. Aynı biçimde, Türkiye’nin yürürlükteki korunma önlemleri de menşe esasına göre uygulanır ve bunların bir bölümü belirli ülke menşeine özgüdür.
Üç belge, üç ayrı soru
Karışıklığın büyük bölümü, farklı soruları yanıtlayan belgelerin birbirinin yerine kullanılmasından doğuyor. Uygulamada üç belge sık sık tek bir işlevin parçaları sanılıyor.
A.TR dolaşım belgesi, eşyanın Gümrük Birliği içinde serbest dolaşım statüsünde olduğunu gösterir. Bu belge eşyanın nerede üretildiğini söylemez ve söylemek üzere tasarlanmamıştır. Üçüncü ülke menşeli bir malın Türkiye’de ithalat işlemleri tamamlandıktan sonra serbest dolaşıma girmesi ve A.TR ile AB’ye sevk edilmesi mümkündür. Bu durumda belge doğru bilgiyi verir; mal gerçekten serbest dolaşımdadır. Menşe ise değişmemiştir.
EUR.1 dolaşım sertifikası veya fatura beyanı, tercihli bir düzenleme kapsamında tercihli menşei gösterir. Bu belge belirli bir anlaşmanın menşe kurallarına göre düzenlenir ve yalnızca o anlaşma çerçevesinde hüküm doğurur.
Menşe şahadetnamesi ise tercihli olmayan menşei gösterir ve ticaret politikası önlemleri bakımından belirleyici olan belge budur. 38. madde de bu belgeyi arar.
Bu üç belgenin karıştırılması tek yönlü bir hata değildir. Elinde A.TR bulunan bir şirket menşe sorusunu karşıladığını düşünebilir; oysa dolaşım statüsünü karşılamıştır. Tercihli menşe belgesi bulunan bir şirket, tercihli olmayan menşe bakımından da korunduğunu varsayabilir; oysa iki kural setinin eşikleri farklıdır ve bir malın tercihli menşei bulunmadığı halde tercihli olmayan menşei bulunabilir ya da tersi geçerli olabilir. Bir dosyanın eksikliği çoğu zaman belgenin hiç bulunmamasından değil, yanlış belgenin doğru belge sanılmasından kaynaklanır.
B ŞİRKETİ
B Şirketi, Türkiye’ye düzenli ithalat yapan uluslararası bir üreticidir. Bir ürün grubunu yıllardır aynı tarife pozisyonundan beyan etmektedir. Beyanlar kabul edilmiş, vergiler ödenmiş ve eşya serbest dolaşıma girmiştir.
Sonradan yapılan bir denetimde idare, ürünün teknik özellikleri itibarıyla farklı bir pozisyonda sınıflandırılması gerektiği sonucuna varır. Yeni pozisyon, İthalat Rejimi Kararı eki listelerde farklı bir muameleye tabidir ve ürünün menşe ülkesi bakımından ilave yükümlülük doğurur. Beyannamelerin ekinde menşe şahadetnamesi bulunmamaktadır; çünkü eski pozisyonda böyle bir belge aranmamıştır.
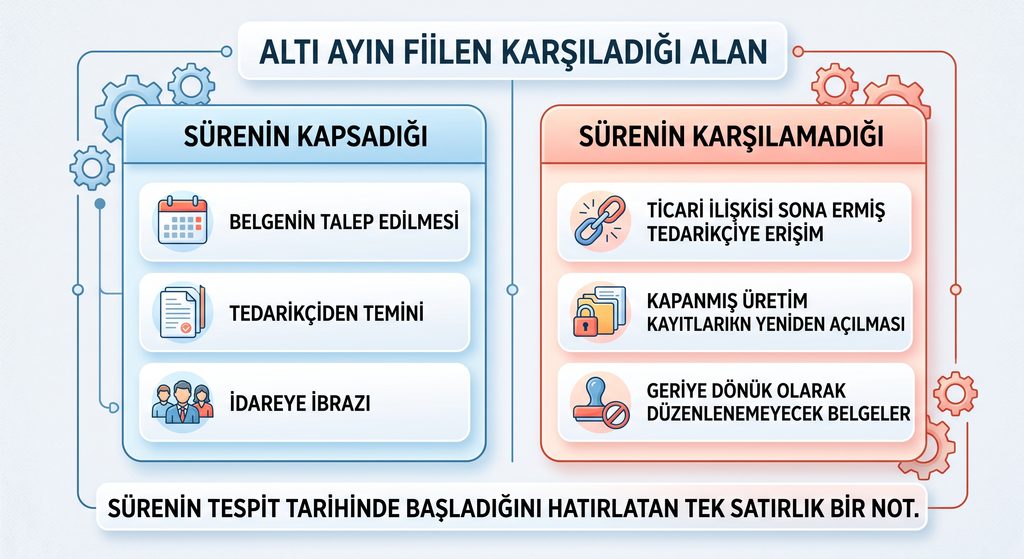
Şirket, tespit tarihinden itibaren altı aylık süre içinde uygun menşe şahadetnamesini ibraz etme imkânına sahiptir. Sorun şuradadır: belgenin düzenlenmesi gereken taraf, üç yıl önceki sevkiyatlara ilişkin kaydı tutan yabancı tedarikçidir ve bu tedarikçiyle ticari ilişki bu arada sona ermiştir. Süre hukuken işlemektedir; belgeyi üretecek ilişki ise fiilen ortadan kalkmıştır.
Ticaret politikası önlemleri neden bu dosyada duruyor
38. maddenin metnindeki bir ifade, menşe ile ticaret politikası arasındaki bağı açıkça kurar: menşe esaslı ticaret politikası önlemleri. Ticaret politikası önlemleri damping önlemlerini, sübvansiyona karşı önlemleri ve korunma önlemlerini kapsar. Dolayısıyla bir tarife pozisyonu değişikliği, menşe belgesinin eksikliğiyle birleştiğinde, şirketi yalnızca bir vergi farkıyla değil bir ticaret politikası önlemiyle karşı karşıya bırakabilir.
Bu teorik bir olasılık olarak kalmıyor. Türkiye, 30 Temmuz 2026 itibarıyla on bir korunma önlemini yürürlükte tutuyor ve bunların kapsamı düz camdan polyester elyafa, filmaşinden PET reçineye uzanıyor. Önlemlerin bir bölümü belirli ülke menşeine özgü, bir bölümü ise tüm ülkelere uygulanıyor. Aynı dönemde AB tarafında, Türkiye menşeli sıcak haddelenmiş yassı çelik için 2021’den bu yana yürürlükte olan damping önlemleri 6 Temmuz 2026’da açılan bir nihai gözden geçirme soruşturmasına konu oldu ve önlemler soruşturma boyunca yürürlükte kalmaya devam ediyor.
İki taraftaki tablo birlikte okunduğunda ortaya çıkan sonuç şudur: menşe esaslı önlemler hem Türkiye’ye giren hem Türkiye’den çıkan kalemlerde aktif biçimde uygulanıyor. Bir şirketin menşe dosyası, bu önlemlerden herhangi biriyle temas ettiği anda belgesel bir mesele olmaktan çıkar ve doğrudan maliyet kalemine dönüşür.
Türk korunma önlemlerinin iki yapısal özelliği, maruziyet hesabını çoğu şirketin varsaydığından farklı kılıyor.
Birincisi, önlem süresi boyunca vergi oranı sabit kalmıyor, kademeli olarak iniyor. Düz camda ton başına 36 dolarla başlayan oran izleyen yıllarda 35 ve 34 dolara, diş fırçalarında adet başına 0,13 dolarla başlayan oran 0,11 ve 0,09 dolara, İran menşeli polyester elyafta yüzde 17 ile başlayan oran yüzde 16,5 ve yüzde 16’ya çekiliyor. Maruziyetini ilk yıl oranı üzerinden modelleyen bir şirket, sonraki yılların maliyetini olduğundan yüksek hesaplar; ilk yılı atlayıp ortalamayla çalışan bir şirket ise açılış yılını hafife alır.
İkincisi, önlemler nominal sürelerinden çok daha uzun yaşıyor. Düz camdaki önlem 11 Aralık 2015’ten bu yana yürürlükte ve üçüncü uzatmasıyla 2027’ye uzanıyor. İran menşeli polyester elyaftaki önlem 21 Eylül 2013’te başladı ve o da üçüncü uzatmada. Diş fırçalarındaki önlem 2018’den bu yana ikinci uzatmasını sürdürüyor. Bir korunma önlemini üç yıllık bir sorun olarak ele alan tedarik planlaması, on yılı aşan bir gerçeklikle karşılaşıyor.
Buna bir de gelişme yolundaki ülkeler için ayrılan kontenjanlar ekleniyor. Dünya Ticaret Örgütü kuralları gereği belirli eşiklerin altında kalan gelişme yolundaki ülkeler korunma önlemlerinden muaf tutuluyor ve Türkiye bu muafiyeti ayrı kontenjanlar üzerinden işletiyor. Tedarik zincirinin hangi ülkeden beslendiği, dolayısıyla yalnızca fiyatı değil önleme tabi olup olmamayı da belirliyor.

İki düzenin karşıt duruşu
Bu noktada iki hukuk düzeninin aynı soruna verdiği karşılık ayrışır ve ayrışma öğreticidir.
AB tarafında menşe, kaçınma saiki belirleyici bulunduğunda yeniden tayin edilir. Şirket bir belge sunarak durumu düzeltemez; çünkü sorun belgenin yokluğu olarak kurulmamıştır. Sorun, işlemin menşe doğurma kabiliyetinin tanınmamasıdır ve sonuç, malzemelerin büyük bölümünün geldiği ülkeye dönüştür.
Türk tarafında ise sorun belgenin yokluğu olarak kurulur ve buna belge temini için süre tanınarak karşılık verilir. Menşe yeniden tayin edilmez; uygun menşe şahadetnamesinin ibrazı beklenir. Altı ay, hukuken bir düzeltme imkânıdır.
Bu karşıtlık, aynı şirketin iki tarafta farklı hazırlık yapması gerektiği anlamına gelir. AB tarafında hazırlık, naklin ve üretim yapısının ekonomik gerekçesini zamanında ve tutarlı biçimde belgelemektir. Türk tarafında hazırlık, menşe ispat belgelerinin tedarikçi ilişkileri sürerken toplanmış olmasıdır. Birinde savunulan şey bir karardır, diğerinde savunulan şey bir kayıttır.
Dosyayı önceden kurmak
Her iki senaryoda da sonucu belirleyen unsur, olay gerçekleştikten sonra yapılanlar değil, öncesinde biriktirilenlerdir.
Birincisi yatırım ve nakil kararlarının gerekçelendirilmesidir. Bir üretim basamağının yer değiştirmesi, bir ticaret önleminin yürürlüğe girmesine zaman bakımından yakın düştüğünde, kararın ekonomik temeli eş zamanlı olarak kayda geçirilmelidir. Maliyet karşılaştırmaları, kapasite analizleri, teslim süresi hesapları ve müşteri talepleri karar anında dosyalandığında bir gerekçe oluşturur. Aynı belgeler inceleme başladıktan sonra derlendiğinde, neden o anda derlendiği sorusunu birlikte getirir.
İkincisi dışa verilen anlatımın iç gerekçeyle uyumudur. Harley-Davidson dosyasının gösterdiği üzere, bir şirketin kamuya açık açıklamaları inceleme makamının elindeki en erişilebilir delildir. Yatırımcı bildirimleri, müşteri duyuruları, basın açıklamaları ve kurumsal sunumlar, iç yazışmalardaki gerekçeyle aynı şeyi söylemelidir. Bir nakil kararı hem verimlilik hem önlem gerekçesiyle alınmış olabilir; ancak dışa yalnızca ikincisi anlatıldığında, kayıtta yalnızca ikincisi kalır.
Üçüncüsü menşe ispat belgelerinin ilişki sürerken toplanmasıdır. B Şirketi’nin durumu, asıl güçlüğün belgeyi düzenleyecek tarafa erişimin yitirilmesinde olduğunu gösterir. Tedarikçi sözleşmelerine, ilişkinin sona ermesinden sonra da belirli bir süre boyunca menşe bilgisi ve destekleyici kayıt sağlama yükümlülüğü konulması, sonradan yapılacak hiçbir çabayla telafi edilemeyecek bir riski baştan karşılar.
Dördüncüsü tarife sınıflandırmasının dosyayla birlikte tutulmasıdır. Sınıflandırma kararı bir kez verilip unutulan bir işlem olarak ele alındığında, pozisyonun sonradan değişmesi şirketi hazırlıksız yakalar. Sınıflandırmanın hangi teknik özelliklere dayandırıldığı, hangi bağlayıcı bilgiye veya görüşe istinat ettiği ve hangi tarihte hangi kaynakla teyit edildiği kayıt altına alındığında, pozisyon tartışmaya açıldığında şirketin elinde bir başlangıç noktası bulunur.

Dosyayı kimin tuttuğu
Bu maddelerin tamamı uygulanabilir. Uygulanmamalarının nedeni güçlük değil, sahipsizliktir.
Menşe dosyası kurumsal yapıda üç birimin kesiştiği yerde durur ve hiçbirinin merkezinde yer almaz. Gümrük müşavirliği beyannameyi düzenler, ancak beyanı dayandırdığı bilgiyi şirketten alır ve o bilginin nasıl üretildiğiyle ilgilenmez. Satın alma tedarikçi ilişkisini yürütür ve menşe bilgisini gerektiğinde talep eder, ancak sözleşme kurulurken bu bilgiyi bir teslim yükümlülüğü olarak tanımlamaz. Hukuk birimi dosyayı genellikle bir uyuşmazlık doğduğunda görür ve o aşamada elindeki malzeme, başkalarının başka amaçlarla tuttuğu kayıtlardan ibaret kalır.
Sonuç, sürekli biçimde güncellenen bir dosya yerine, üç ayrı yerde parçalar halinde duran ve hiçbirinin tam olmadığı bir kayıt bütünüdür. Sorun ortaya çıktığında bu parçaların birleştirilmesi zaman alır ve birleştirme çabasının kendisi, dosyanın olay anında hazır tutulmadığını gösterir.
Uygulamada işe yarayan düzenleme basittir: menşe dosyasının sahibi tek bir birim olarak belirlenir, diğer iki birimin bu birime hangi bilgiyi hangi aşamada sağlayacağı yazılı hale getirilir ve dosya, bir uyuşmazlık beklenmeden düzenli aralıklarla gözden geçirilir. Bu düzenlemenin maliyeti düşüktür. Yokluğunun maliyeti ise ancak tarife pozisyonu tartışmaya açıldığında görünür olur.
Sorunun sorulacağı an
Menşe dosyası, şirketlerin çoğunda gümrük müşavirliğine bırakılmış teknik bir başlık olarak durur. Bu ayrımın kendisi savunulabilir; ancak dosyanın hangi soruya cevap vereceği belirlendiğinde ayrım yerini değiştirir. Menşe dosyası bir belge derlemesi değil, tarife pozisyonu tartışmaya açıldığında şirketin elinde kalacak tek anlatıdır.
Bu nedenle sorulmaya değer soru şudur. Bugün, üç yıl önce yapılmış bir sevkiyatın tarife pozisyonu idare tarafından farklı değerlendirilse, şirket hangi belgeyi hangi süre içinde üretebilir ve o belge şirketin o tarihte dışa verdiği açıklamalarla aynı şeyi söyler mi? Bu sorunun yanıtı olumluysa, altı aylık süre gerçek bir imkândır. Yanıt olumsuzsa, süre yalnızca sonucun ertelendiği bir aralıktan ibaret kalır.
Bu yazı, Eylül 2026 itibarıyla yürürlükteki mevzuatı ve kamuya açık yargı kararlarını yansıtmaktadır. A Şirketi ve B Şirketi, kamuya açık kaynaklarda belgelenmiş olgu örüntülerinden kurgulanmış temsilî örneklerdir; belirli kişileri veya dosyaları tarif etmez. Bu yazı genel bilgilendirme amaçlı olup herhangi bir somut mesele hakkında hukukî görüş teşkil etmez.